Gebruik onze beleggingspanden hypotheek om snel en flexibel vastgoed te financieren. Met een korte looptijd, bijvoorbeeld om te verbouwen, transformeren en daarna weer te verkopen. Of daarna definitief te herfinancieren.
Onze hypotheek voor beleggingspanden verstrekken we op basis van de waarde van het onderpand. Het vastgoed vormt de belangrijke basis, dus we beoordelen de waarde, de locatie en de wijze waarop u de vastgoedfinanciering aan het eind van de looptijd weer terugbetaalt.
- Beleggingspanden hypotheek: binnen 24 uur een bindend voorstel
- Hypotheek voor beleggingspanden: aankoop en verbouwen, transformeren of verduurzamen
- Vastgoedfinanciering op basis van de waarde van het vastgoed als onderpand
Wat is een hypotheek voor beleggingspanden?
Onze beleggingspanden hypotheek is een lening met vastgoed als onderpand. Zoekt u vastgoedfinanciering voor een woning, appartement, winkel, kantoor, bedrijfspand of object met meerdere functies? Onze zakelijke hypotheek heet ook wel een:
- Beleggingshypotheek
- Verhuurhypotheek
- Vastgoedhypotheek
- Buy-to-let-hypotheek
- Zakelijke hypotheek voor vastgoed
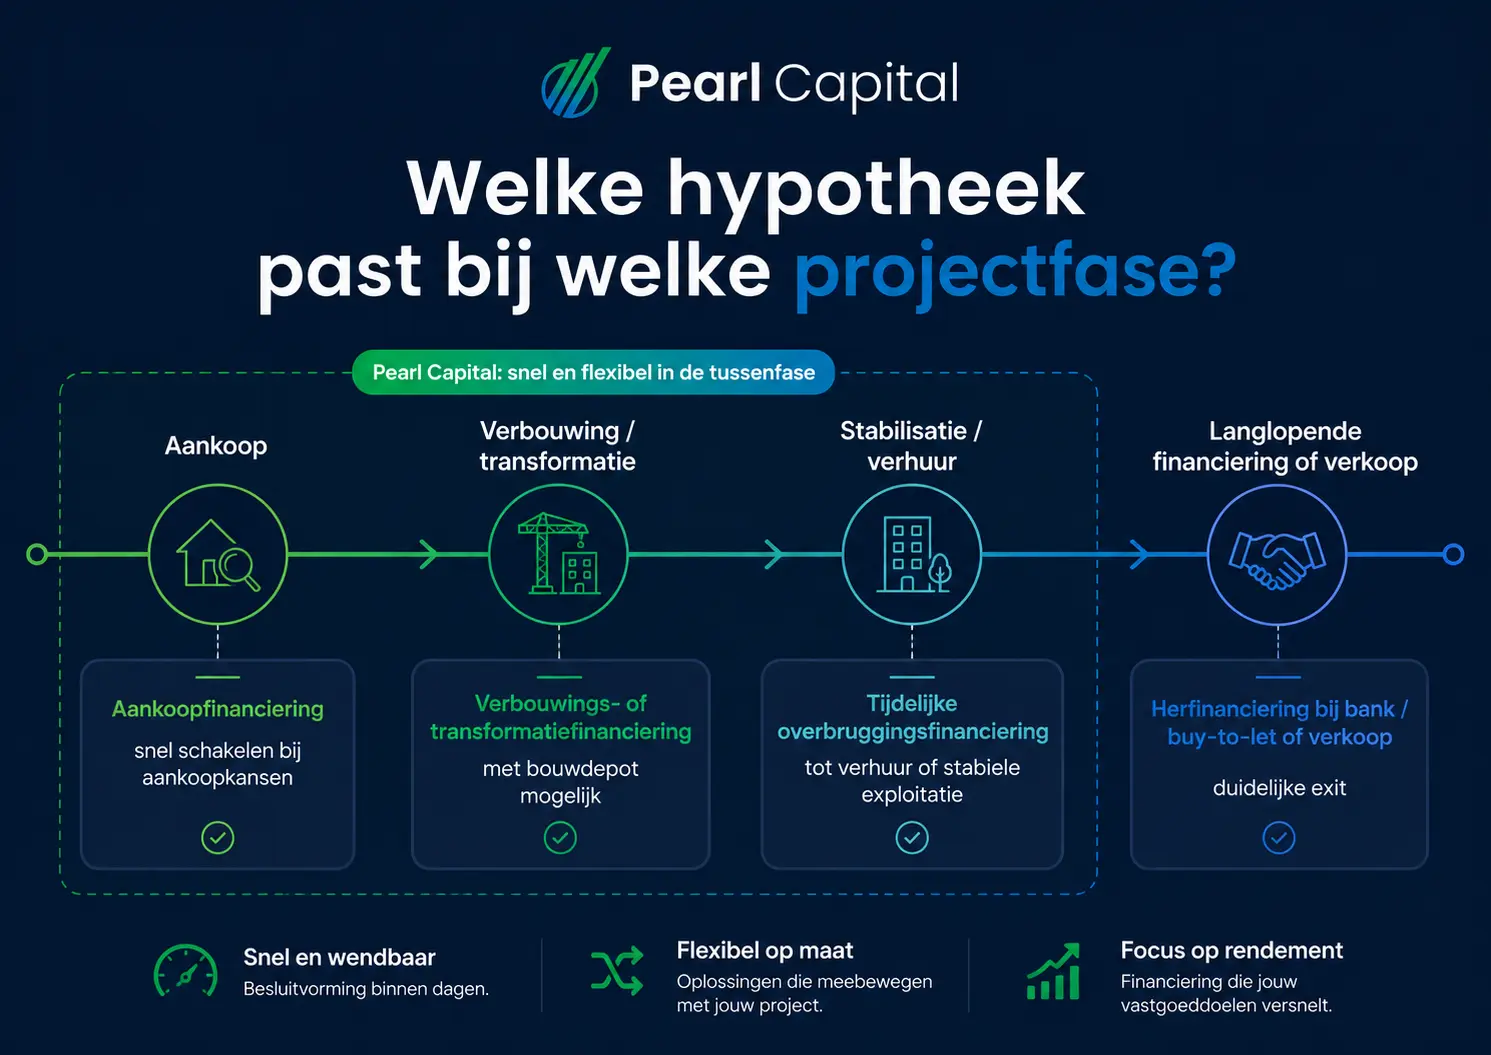
Welke hypotheek past bij een beleggingspand?
Als u plannen heeft met vastgoed is het verstandig om daar het juiste type hypotheek bij te kiezen. Houd bijvoorbeeld rekening met de looptijd, de flexibiliteit en de manier waarop we uw aanvraag beoordelen.
| Situatie | Financiering die vaak past | Beleggingspanden hypotheek geschikt? |
|---|---|---|
| Stabiel verhuurd vastgoed langdurig aanhouden | Langlopende verhuurhypotheek | Nee |
| Snel een aankoop afronden | Kortlopende vastgoedfinanciering | Ja |
| Leegstaand vastgoed kopen | Overbruggingsfinanciering | Ja |
| Pand verbouwen of verduurzamen | Vastgoedfinanciering met bouwdepot | Ja |
| Kantoor of winkel transformeren | Kortlopende ontwikkel- of transformatiefinanciering | Ja |
| Bestaande lening tijdelijk herfinancieren | Overbruggingsfinanciering | Ja |
| Na ontwikkeling langdurig verhuren | Eerst overbruggen, daarna verhuurhypotheek | Eerst wel, daarna niet meer |
Hoeveel kunt u lenen voor een beleggingspand?
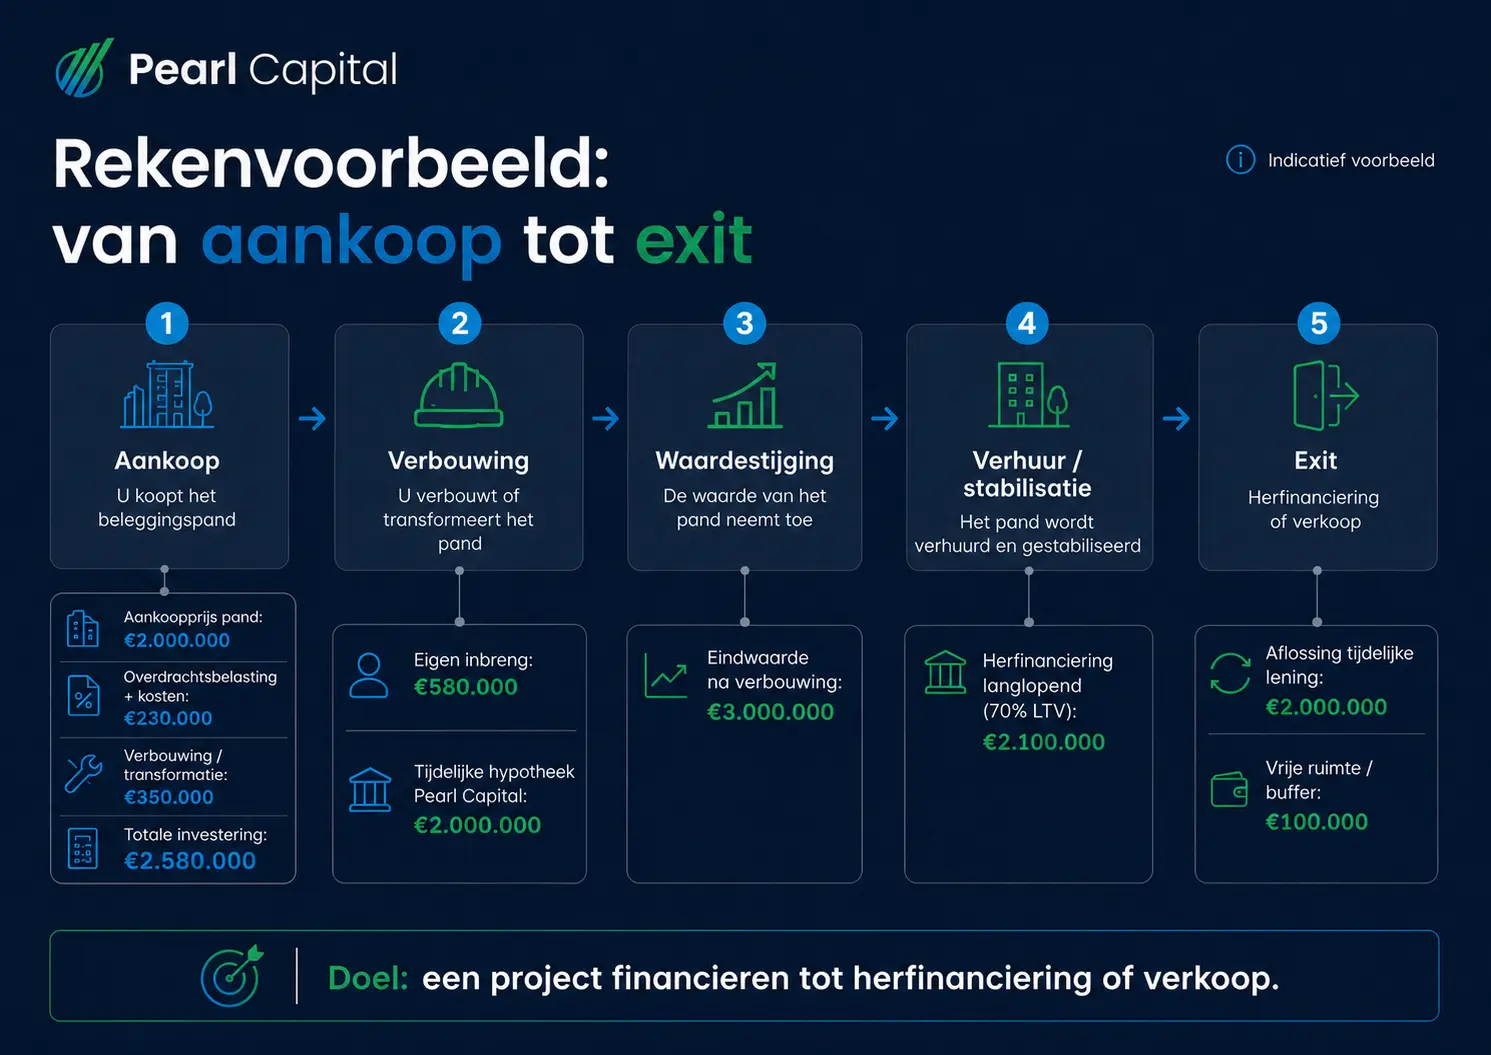
Financiers verstrekken eigenlijk nooit financiering voor de volledige investering. Een belangrijk begrip is daarom de loan-to-value (LTV). Dat is de verhouding tussen de financiering en de waarde van het vastgoed. Wij financieren tot maximaal 70% LTV. Is het pand dat u wilt aankopen nu €1.000.000 waard? Dan kunt u tot €700.000 financieren. Wij verstrekken vastgoedfinanciering vanaf €250.000 tot circa €15 miljoen per object.
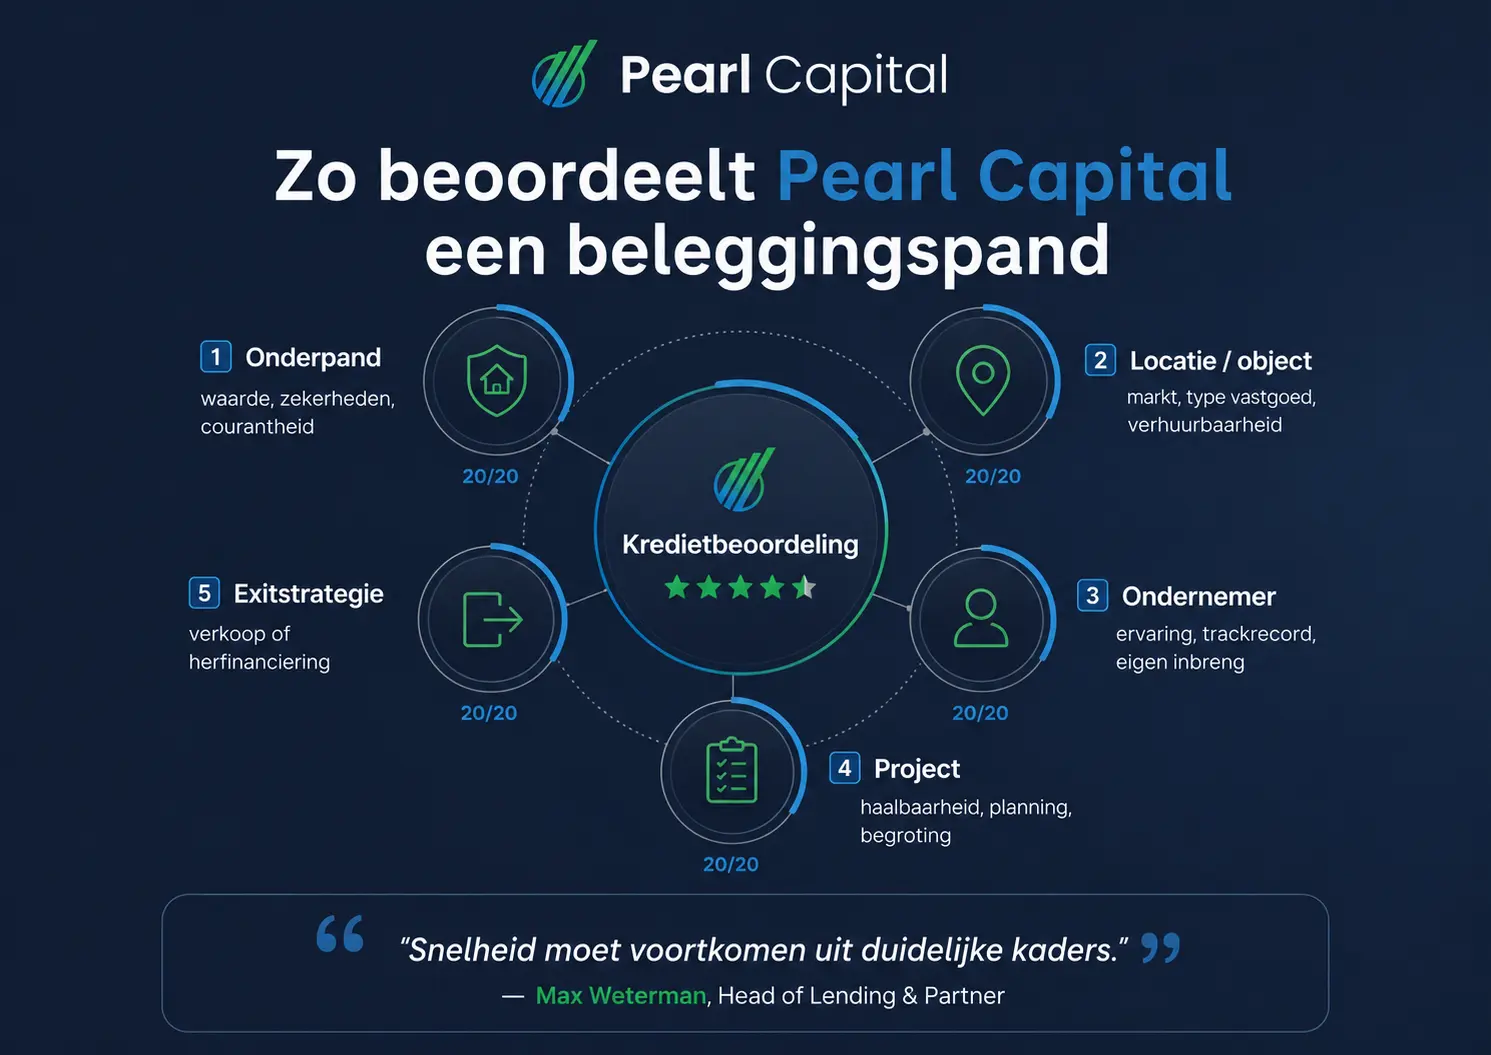
Wij beoordelen uw aanvraag voor een beleggingspand hypotheek door te kijken naar:
- De huidige en eventueel toekomstige waarde
- Locatie en courantheid van het pand
- Uw ervaring met vastgoed
- Verbouwings- of ontwikkelplannen
- Vergunningen
- De geplande verkoop of herfinanciering
Let op: bent u van plan het vastgoed te verbouwen, transformeren of verduurzamen en daarna (langdurig) verhuren? Dan beoordelen we naast de huidige waarde en de waarde na de verbouwing ook de waarde na verbouwing in verhuurde staat.
Hoeveel eigen geld heeft u nodig?
U kunt onze beleggingspanden hypotheek aanvragen voor maximaal 70% van de getaxeerde waarde. Het resterende bedrag tot aan de totale investering betaalt u uit eigen middelen. Het gaat om het verschil tussen de waarde en onze financiering, plus de bijkomende kosten.
Houd naast de aankoopsom rekening met:
- Overdrachtsbelasting
- Notariskosten
- Taxatiekosten
- Financierings- en advieskosten
- Verbouwingskosten
- Vergunnings- en advieskosten
- Rente tijdens de ontwikkeling
- Een buffer voor vertraging en meerwerk
Welke documenten moet u aanleveren?
Om uw aanvraag voor een beleggingspanden hypotheek te beoordelen vragen we om een aantal gegevens en documenten. Het gaat om:
- Koopovereenkomst
- Taxatierapport
- Eigendoms- en kadastrale gegevens
- Overzicht van eigen middelen en financieringen
- Bouwbegroting en offertes
- Planning
- Relevante vergunningen
- Gegevens over uw onderneming en structuur
- Onderbouwing van verkoop of herfinanciering
Daarnaast zijn we benieuwd naar uw ervaring met vergelijkbare projecten. Als u eerdere projecten succesvol heeft afgerond geeft dat vertrouwen om een nieuwe hypotheek voor een beleggingspand te verstrekken.
Denk alvast na over de exit
Bij onze kortlopende hypotheken voor beleggingspanden is het belangrijk om alvast na te denken over het aflossen daarvan. Wilt u het object aankopen en vervolgens verbouwen, transformeren of verduurzamen en daarna verkopen? Of heeft u een langlopende financiering op het oog?
Veelgebruikte exits zijn:
- Verkoop van het complete pand
- Afzonderlijke verkoop van woningen of units
- Herfinanciering met een langlopende verhuurhypotheek
- Herfinanciering vanuit andere beschikbare vastgoedwaarde
Als u denkt aan een verhuurhypotheek is het verstandig om alvast de verwachte huur, uiteindelijke taxatiewaarde en financieringsvoorwaarden te onderzoeken en uit te werken. Zorg dat er voldoende ruimte is, zodat de ontwikkeling van het project niet stukloopt op de definitieve financiering.
Beleggingspanden hypotheek bij Pearl Capital
Wij verstrekken kortlopende zakelijke vastgoedfinanciering aan vastgoedondernemers en projectontwikkelaars. Gebruik onze financiering bijvoorbeeld als beleggingspanden hypotheek voor aankopen, verbouwen, verduurzamen en transformeren. Wij kunnen snel en flexibel financieren.
Benieuwd of u een beleggingspand met onze kortlopende hypotheek kunt financieren?
Bronnen
- Belastingdienst. Het tarief van de overdrachtsbelasting
belastingdienst.nl - Huurcommissie. Beleidsboek Waarderingsstelsel zelfstandige woonruimte
huurcommissie.nl - Kadaster. Investeerders 4e kwartaal 2025: recordaantal woningen verkocht
kadaster.nl - Centraal Bureau voor de Statistiek. Voorraad huurwoningen; type eigenaar, portefeuille verhuurder, regio
cbs.nl - Nederlands Register Vastgoed Taxateurs. Wel of geen marktwaarde in verhuurde staat?
nrvt.nl - Autoriteit Financiële Markten. Hypothekenrichtlijn MCD
afm.nl - De Nederlandsche Bank. DNB handhaaft de contracyclische kapitaalbuffer op 2%
dnb.nl - Belastingdienst. Overige onroerende zaken
belastingdienst.nl